Repubblica Dominicana, dal 2027 trasferimenti bancari in pochi secondi: pagamenti istantanei 24 ore su 24
pagos instantáneos en república dominicana

Il Banco Central annuncia una nuova piattaforma operativa tutti i giorni, anche nei festivi. Il cambiamento promette di semplificare i trasferimenti tra banche, con vantaggi per famiglie, imprese e residenti stranieri.
pagos instantáneos en república dominicana

Inviare denaro da una banca a un’altra senza dover controllare gli orari di lavorazione, attendere il giorno lavorativo successivo o chiedersi quando i fondi saranno effettivamente disponibili. È la prospettiva annunciata dal Banco Central de la República Dominicana, che nel 2027 introdurrà una nuova piattaforma di pagamenti istantanei.

Il sistema funzionerà 24 ore su 24, sette giorni su sette, per tutti i 365 giorni dell’anno, con l’accredito delle somme in pochi secondi. L’annuncio è stato dato dal governatore del Banco Central, Héctor Valdez Albizu, in occasione del 79º anniversario dell’istituzione monetaria, celebrato il 23 ottobre.

La novità interessa direttamente anche gli italiani che risiedono nel Paese: chi deve trasferire denaro tra conti dominicani, pagare collaboratori o fornitori, gestire un’attività oppure dividere spese familiari potrebbe beneficiare di operazioni più rapide e prevedibili.

Addio alle attese per i trasferimenti interbancari?

Attualmente, il sistema di Liquidación Bruta en Tiempo Real (LBTR), gestito dal Banco Central, permette già di effettuare trasferimenti elettronici tra diverse istituzioni finanziarie. Tuttavia, la liquidazione definitiva delle operazioni è ancora legata a finestre operative e condizioni che possono limitare l’immediatezza del servizio.

La nuova piattaforma punta a superare questi vincoli, consentendo ai clienti delle diverse entità finanziarie regolamentate di trasferire fondi con disponibilità pressoché immediata.

Il principio è semplice: il denaro dovrebbe arrivare a destinazione in pochi secondi, anche di sera, durante il fine settimana o nei giorni festivi. Non sarà quindi più necessario, almeno per le operazioni comprese nel nuovo sistema, organizzare ogni trasferimento in funzione degli orari bancari tradizionali.

Il Banco Central non ha ancora illustrato tutti i dettagli pratici destinati ai clienti, compresi gli eventuali limiti per singola operazione, le commissioni applicabili e le modalità di accesso attraverso le singole banche. Saranno questi elementi a determinare quanto il servizio risulterà conveniente nella vita quotidiana.

Un sistema che muove già migliaia di miliardi

I numeri mostrano quanto i trasferimenti elettronici siano ormai centrali nell’economia dominicana. Nel primo semestre del 2026, attraverso il sistema LBTR sono state effettuate 23,6 milioni di transazioni, per un valore complessivo di oltre 2.318 miliardi di pesos dominicani.

La nuova piattaforma nasce dunque in un mercato nel quale famiglie, imprese e operatori economici utilizzano già in misura significativa i pagamenti digitali.

Secondo Valdez Albizu, il cambiamento contribuirà a rivoluzionare il modo di effettuare trasferimenti elettronici, favorendo la digitalizzazione dei pagamenti e l’inclusione finanziaria. Tra i beneficiari attesi figurano anche le piccole e medie imprese, per le quali la rapidità nell’incasso e nella disponibilità dei fondi può avere un effetto concreto sulla gestione della liquidità.

Che cosa cambia per gli italiani residenti

Per gli italiani che vivono stabilmente nella Repubblica Dominicana, la novità potrebbe rendere più agevoli numerose operazioni quotidiane: trasferire denaro tra conti intestati alla stessa persona presso banche differenti, pagare un fornitore, versare una somma a un collaboratore o ricevere un pagamento senza attendere il successivo ciclo bancario.

È importante, tuttavia, distinguere i trasferimenti interbancari interni al sistema dominicano dai bonifici internazionali. L’annuncio riguarda la nuova piattaforma nazionale: non significa che dal 2027 anche i trasferimenti dall’Italia alla Repubblica Dominicana o viceversa arriveranno automaticamente in pochi secondi. Per questi ultimi continueranno a contare i circuiti internazionali utilizzati, le banche coinvolte, i controlli e le relative condizioni.

Prima del lancio sarà quindi utile verificare con la propria banca quali operazioni saranno incluse, se il servizio sarà disponibile direttamente dall’applicazione mobile e quali eventuali costi verranno applicati.

Un sistema bancario in crescita

L’annuncio è arrivato insieme a un bilancio positivo presentato dal governatore sul settore finanziario. A settembre 2026, gli attivi complessivi del sistema bancario dominicano avevano raggiunto 4.600 miliardi di pesos, con un incremento annuo del 10,7%.

La redditività patrimoniale si attestava al 23,1%, mentre la morosità era scesa all’1,5%, rispetto all’1,9% registrato nel settembre 2025. La solvibilità regolamentare aveva raggiunto il 18,9% a maggio, oltre il minimo del 10% previsto dalla normativa.

Sono indicatori che il Banco Central presenta come segnali della solidità del settore e della capacità del sistema finanziario di sostenere nuovi investimenti tecnologici.

La vera prova sarà l’utilizzo quotidiano

L’introduzione dei pagamenti istantanei rappresenta un passo importante nella modernizzazione dei servizi bancari dominicani. Ma il successo della piattaforma dipenderà dalla sua effettiva diffusione, dalla partecipazione degli istituti finanziari, dai costi per i clienti e dall’affidabilità del servizio.

Per chi vive nella Repubblica Dominicana, il vantaggio più evidente potrebbe essere la possibilità di disporre del proprio denaro senza le attese legate agli orari bancari. Per le imprese, invece, la disponibilità immediata dei fondi potrebbe migliorare la gestione dei pagamenti e ridurre i tempi delle transazioni commerciali.

Il 2027 sarà quindi un anno importante per verificare se la promessa di trasferimenti in pochi secondi diventerà una realtà accessibile a tutti i clienti delle banche aderenti. Perché una tecnologia finanziaria è davvero utile quando non si limita a rendere più moderno il sistema, ma semplifica concretamente la vita di chi lo utilizza.
Hai un conto dimenticato in Repubblica Dominicana? Potresti avere ancora dei soldi da recuperare

dinero olvidado en la república dominicana

In banca ci sono RD$ 53,775 milioni che i titolari non possono, non sanno o non hanno ancora potuto utilizzare. E la questione riguarda anche gli italiani che vivono o hanno vissuto nella Repubblica Dominicana

dinero olvidado en la república dominicana

Potrebbe esserci anche qualche italiano tra le migliaia di persone che hanno lasciato in banca un conto dimenticato, un vecchio deposito, un certificato mai chiuso oppure denaro rimasto intestato a un familiare deceduto.

Il dato è sorprendente: alla fine di agosto 2026 risultavano nella banca dominicana RD$ 53.775 milioni, una somma enorme che non è però, contrariamente a quanto potrebbe sembrare, “denaro perso”. Si tratta di fondi che appartengono ancora ai loro titolari o agli aventi diritto, ma che per diversi motivi non possono essere utilizzati.

La cifra comprende RD$ 28.312 milioni sottoposti a embargo, RD$ 12.872 milioni intestati a clienti deceduti, RD$ 12.269 milioni presenti in conti inattivi da tre a dieci anni e altri RD$ 322 milioni relativi a conti abbandonati da oltre dieci anni. Complessivamente sono oltre 2,3 milioni di strumenti finanziari coinvolti.

Perché un conto diventa “inattivo”?

È una situazione molto più comune di quanto si possa pensare.

Un italiano arrivato nella Repubblica Dominicana molti anni fa potrebbe, per esempio, aver aperto un conto per ricevere lo stipendio, averlo utilizzato per qualche anno e poi averlo completamente dimenticato dopo aver cambiato banca.

Oppure potrebbe aver aperto un conto per acquistare una casa, ottenuto un finanziamento, trasferito il denaro su un altro conto e lasciato il vecchio rapporto aperto.

Può succedere anche con un piccolo conto di risparmio, con un certificato bancario o con un conto utilizzato per una vecchia attività commerciale.

Secondo ProUsuario, un conto viene considerato inattivo dopo tre anni senza prelievi o depositi effettuati dal titolare. Il denaro non scompare e continua, quando previsto, a generare gli interessi pattuiti; inoltre la banca deve sospendere l’applicazione di commissioni sul conto inattivo.

Dopo dieci anni senza movimenti il conto passa invece allo stato di abbandonato e il denaro viene trasferito alla custodia del Banco Central.

Attenzione: dopo vent’anni il recupero diventa impossibile

Questo è probabilmente l’aspetto più importante da conoscere.

La normativa dominicana prevede che, trascorsi dieci anni senza movimenti, il denaro venga trasferito al Banco Central. Da quel momento il titolare o gli eredi hanno ancora la possibilità di reclamarlo.

Ma esiste un limite.

Se trascorrono altri dieci anni senza che nessuno reclami quelle somme, cioè vent’anni complessivi dall’ultima movimentazione, il denaro viene trasferito al Fondo de Contingencia e non è più recuperabile.

Per questo motivo, chi ha vissuto per molti anni nella Repubblica Dominicana e conserva vecchi rapporti bancari farebbe bene a controllare.

E se il titolare del conto è morto?

Qui la questione può diventare particolarmente interessante per le famiglie italiane.

Secondo i dati aggiornati ad agosto, RD$ 12.872 milioni risultavano intestati a clienti deceduti, con un aumento del 13,6% rispetto all’anno precedente. Il saldo medio di questi rapporti è di circa RD$ 79.451.

In questo caso il denaro non può semplicemente essere ritirato da un familiare.

Gli eredi devono dimostrare il proprio diritto alla successione e seguire la procedura prevista dalla normativa dominicana. La Superintendencia de Bancos spiega che ProUsuario offre gratuitamente un servizio attraverso il quale è possibile ottenere informazioni sui prodotti finanziari intestati a una persona deceduta presso le entità sottoposte alla supervisione bancaria.

Per gli eredi possono essere necessari, tra gli altri documenti, atto di morte, atti di nascita degli eredi, certificato di matrimonio quando applicabile, documenti di identità e, in determinate situazioni, la determinazione degli eredi.

Questo può riguardare anche una famiglia divisa tra Repubblica Dominicana e Italia.

Un italiano che vive in Italia potrebbe infatti essere erede di un genitore o di un altro familiare che aveva lasciato denaro in una banca dominicana.

Come può controllare un italiano?

La buona notizia è che non è necessario andare banca per banca.

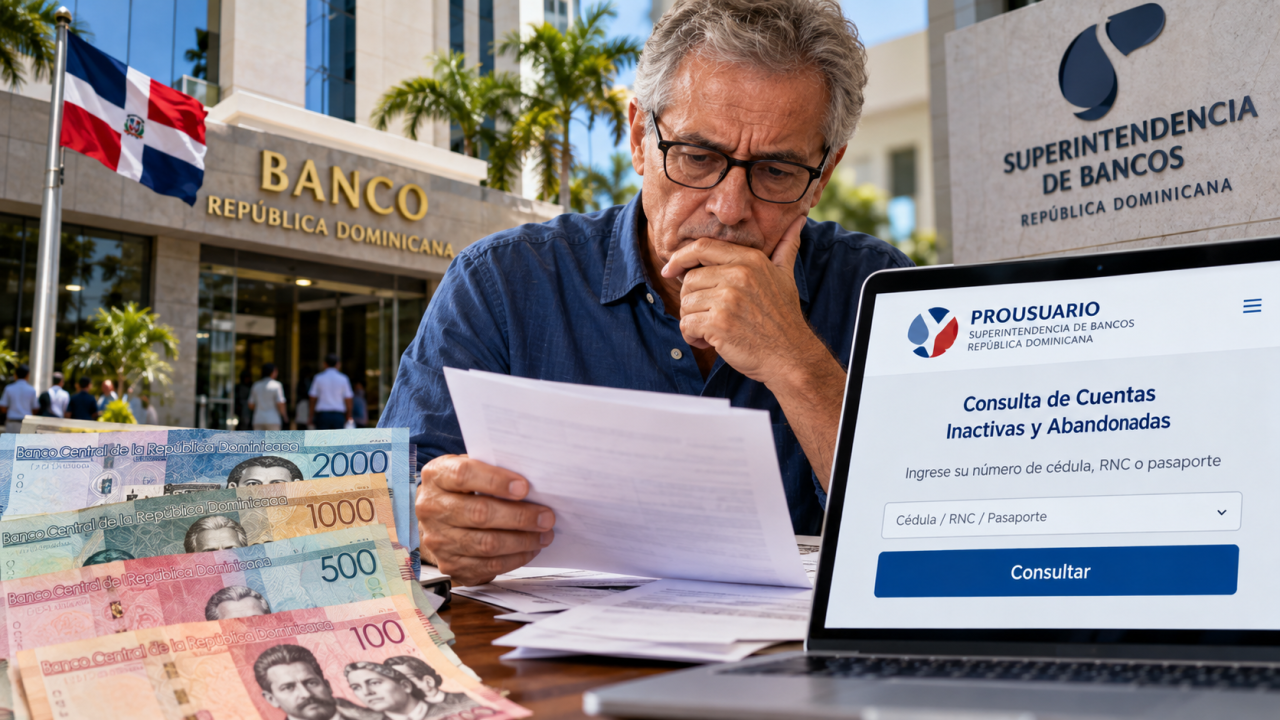
ProUsuario, il servizio della Superintendencia de Bancos dedicato agli utenti finanziari, permette di verificare online l’eventuale esistenza di conti inattivi o abbandonati.

La consultazione può essere effettuata utilizzando cédula, RNC oppure passaporto. Questo ultimo punto è particolarmente importante per gli italiani che hanno o hanno avuto rapporti bancari in Repubblica Dominicana.

Se viene individuato un conto inattivo, bisogna contattare direttamente l’istituto finanziario per verificarne la situazione e procedere alla riattivazione o alla chiusura.

Se invece il conto è già classificato come abbandonato e il denaro è passato al Banco Central, occorre rivolgersi al Departamento de Tesorería del Banco Central. ProUsuario indica il numero 809-221-9111, estensioni 3535 e 3413, per fissare l’appuntamento.

Non sono soltanto “milioni dimenticati”

Il dato complessivo di RD$ 53.775 milioni può impressionare, ma bisogna leggerlo correttamente.

Questi soldi rappresentano soltanto circa l’1,5% delle captazioni complessive del sistema finanziario dominicano. Il problema è quindi più che altro quello di una grande quantità di rapporti finanziari che, per ragioni diverse, sono rimasti bloccati o inutilizzati.

E per un singolo cittadino, naturalmente, la situazione può essere molto diversa.

Un conto inattivo può contenere poche migliaia di pesos. Un certificato bancario può contenerne molti di più. Nel caso di un’eredità, inoltre, la somma può rappresentare una parte importante del patrimonio familiare.

Un consiglio agli italiani della Repubblica Dominicana

Per chi vive da molti anni nella Repubblica Dominicana il consiglio è semplice: controllate i vecchi rapporti bancari.

E soprattutto, se avete avuto conti in passato, non date per scontato che siano stati automaticamente chiusi.

Vale la pena controllare anche la situazione bancaria di un familiare deceduto, soprattutto se aveva vissuto, lavorato o posseduto beni nella Repubblica Dominicana.

La verifica attraverso ProUsuario è gratuita e può evitare che una somma rimanga dimenticata per anni.

Per gli italiani che hanno ancora familiari in Italia, può essere inoltre utile conservare in un luogo sicuro l’elenco delle proprie banche, dei certificati, degli investimenti e delle assicurazioni. Non le password, naturalmente, ma almeno l’informazione che quei rapporti esistono.

Perché il problema non è soltanto avere dei soldi in banca.

Il problema è che, quando nessuno sa dove sono, possono diventare molto difficili da ritrovare.

Come controllare

ProUsuario – Cuentas inactivas y abandonadas

Controlla se hai conti inattivi o abbandonati

ProUsuario: telefono 809-731-3535, WhatsApp allo stesso numero oppure numero gratuito da cellulare *778.


Fisco italiano, perché l’IRPEF pesa soprattutto su una minoranza di contribuenti

e 12znrmbfpeonj4mkefzim8dfamab2lc spag0tcn5oi1nrwb2dkz7qw6l7wsyaqkvv0qvinqkwjqvn5ou6nn9smz5 m4yuqejfvssch5pu1ofkrqssetk kknkhliervv6jhedkzaxqgbonxyh5q1z9qa3db5e hebazbabacvdg44ts1s1angb lxsjr

In Italia il problema non è soltanto quanto si paga di tasse, ma soprattutto chi sostiene la maggior parte del gettito fiscale. È questa la fotografia che emerge dall’ultima analisi dell’Osservatorio sulla spesa pubblica e sulle entrate di Itinerari Previdenziali, presentata al CNEL il 24 settembre.

 e 12znrmbfpeonj4mkefzim8dfamab2lc spag0tcn5oi1nrwb2dkz7qw6l7wsyaqkvv0qvinqkwjqvn5ou6nn9smz5 m4yuqejfvssch5pu1ofkrqssetk kknkhliervv6jhedkzaxqgbonxyh5q1z9qa3db5e hebazbabacvdg44ts1s1angb lxsjr

I dati, riferiti ai redditi prodotti nel 2024 e dichiarati nel 2025, mostrano una forte concentrazione dell’IRPEF. Su 42,84 milioni di persone che hanno presentato una dichiarazione dei redditi, 34,1 milioni hanno effettivamente versato almeno un euro di IRPEF.

Questo significa che 8,7 milioni di contribuenti non hanno versato IRPEF perché l’imposta netta è risultata pari a zero, mentre altri contribuenti hanno redditi talmente bassi da contribuire in misura molto limitata. Complessivamente, considerando l’intera popolazione italiana, sono circa 24,8 milioni le persone che nel 2024 non hanno corrisposto IRPEF.

Il peso cade soprattutto sui redditi medi

Il dato più significativo riguarda la fascia superiore ai 35 mila euro di reddito annuo.

Sono poco meno di 8 milioni di contribuenti, il 18,78% del totale, e da soli versano circa il 65% dell’intera IRPEF. Se si aggiungono anche coloro che dichiarano tra 29 e 35 mila euro, si arriva al 30,22% dei contribuenti, che sostiene il 78,67% dell’imposta.

Non significa però che siano esclusivamente i redditi più elevati a finanziare il sistema. Anzi, il dato mostra soprattutto quanto sia ristretto il numero di contribuenti che sostiene una quota molto ampia dell’imposta progressiva sul reddito.

Tra chi dichiara più di 100 mila euro ci sono 745.615 persone, pari all’1,75% dei contribuenti, che versano il 22,25% dell’IRPEF. I contribuenti con oltre 300 mila euro sono invece appena lo 0,14% e contribuiscono per il 6,37%.

Quasi metà dei contribuenti dichiara meno di 20 mila euro

All’altra estremità della distribuzione si trova una parte molto consistente della popolazione fiscale.

Circa 20,2 milioni di contribuenti, il 47% del totale, dichiarano redditi fino a 20 mila euro e nel complesso versano soltanto il 5% dell’IRPEF. Ancora più significativa è la fascia fino a 29 mila euro: rappresenta il 69,78% dei contribuenti, ma corrisponde il 21,33% dell’imposta.

Sono numeri che vanno però letti con cautela. Un reddito basso non significa necessariamente che una persona non contribuisca al finanziamento dello Stato: l’IRPEF è soltanto una delle imposte, mentre esistono anche IVA, accise, imposte locali e altri prelievi.

Dire quindi che quasi 25 milioni di italiani “non pagano le tasse” è una semplificazione. Più precisamente, il dato indica che non hanno versato IRPEF nel periodo considerato.

Il problema del welfare

La questione diventa particolarmente importante quando si passa dalle entrate alla spesa pubblica.

Secondo l’Osservatorio, nel 2024 sono stati destinati 138,33 miliardi di euro alla sanità, 180,5 miliardi all’assistenza sociale e altri 13,5 miliardi al welfare degli enti locali. Complessivamente, si tratta di oltre 325 miliardi di euro.

Il rapporto mette quindi in discussione la sostenibilità di un sistema nel quale una parte relativamente ridotta dei contribuenti finanzia una quota molto elevata dell’imposta sul reddito, mentre la spesa per sanità e assistenza continua a crescere.

Itinerari Previdenziali interpreta questi dati anche come il risultato di un’eccessiva concentrazione del carico fiscale e di una crescita della spesa assistenziale. Questa è però la lettura dell’Osservatorio, non un dato oggettivo che dimostri da solo che il welfare sia “troppo generoso” o che chi paga poco IRPEF riceva necessariamente più di quanto contribuisca al sistema.

Anche l’evasione entra nel problema

C’è poi un’altra questione: il reddito dichiarato non coincide necessariamente con quello realmente prodotto.

L’analisi richiama infatti il problema dell’economia sommersa e dell’evasione fiscale, che contribuiscono a rendere ancora più difficile valutare quanto effettivamente ogni cittadino contribuisca al finanziamento dello Stato.

È una distinzione fondamentale. Una distribuzione molto concentrata dell’IRPEF può dipendere contemporaneamente dalla progressività dell’imposta, dalla presenza di molti redditi bassi, dall’assenza di reddito per una parte della popolazione e dalla quota di redditi che non viene dichiarata.

Il tema riguarda anche chi vive all’estero

Per gli italiani residenti fuori dal Paese la questione fiscale ha un interesse particolare.

Chi vive stabilmente all’estero, infatti, generalmente non è fiscalmente residente in Italia e non viene automaticamente coinvolto nello stesso meccanismo di imposizione sul reddito dei residenti. Rimangono però possibili obblighi fiscali italiani per determinati redditi prodotti in Italia, secondo le norme nazionali e le convenzioni contro le doppie imposizioni.

Per una comunità italiana ormai distribuita in tutto il mondo, quindi, il rapporto tra residenza, reddito prodotto in Italia e tassazione rimane un tema tutt’altro che secondario.

La domanda è come finanziare lo Stato sociale

I numeri del rapporto riaprono dunque una discussione che va oltre il semplice slogan “chi paga le tasse”.

La domanda più importante è un’altra: quanto può essere sostenibile nel tempo un sistema nel quale meno di un quinto dei contribuenti versa circa due terzi dell’IRPEF?

La risposta non è contenuta nei numeri dell’Osservatorio. Richiede di mettere insieme fiscalità, evasione, occupazione, livelli salariali, pensioni, assistenza e qualità dei servizi pubblici.

Una cosa, però, emerge con chiarezza dai dati: il finanziamento del welfare italiano dipende in misura molto rilevante da una minoranza di contribuenti con redditi medio-alti. E questo rende il tema della distribuzione del carico fiscale uno dei nodi centrali del futuro dei conti pubblici italiani.


Dollaro ed euro nella Repubblica Dominicana: il peso si rafforza, ma cosa succederà nei prossimi mesi?

c 26

Il mercato valutario dominicano sta vivendo una fase particolare. Nel corso del 2026 il peso dominicano si è rafforzato sensibilmente nei confronti del dollaro, scendendo sotto la soglia dei 60 pesos per un dollaro. Anche il valore dell’euro rispetto alla moneta dominicana è cambiato, seguendo in parte l’andamento della valuta europea sui mercati internazionali.

c 26

Al 15 settembre, il Banco Central de la República Dominicana indicava per il dollaro un cambio di riferimento di RD$58,7567 per l’acquisto e RD$59,0804 per la vendita.

Per l’euro, le quotazioni al pubblico rilevate attraverso il sistema bancario erano invece intorno a RD$66,43 per l’acquisto e RD$70,52 per la vendita il 15 settembre. È importante ricordare che il cambio effettivamente applicato da banche, case di cambio e remesadoras può differire leggermente da quello di riferimento.

Il peso ha recuperato terreno

Il dato più significativo riguarda il dollaro. Tra gennaio e agosto il peso dominicano si è apprezzato di circa 7,8%, con il cambio medio di vendita passato da circa RD$63,64 per dollaro a RD$58,67.

La forza della moneta dominicana è legata soprattutto alla quantità di valuta straniera che continua a entrare nel Paese.

Il Banco Central ha comunicato che nel primo semestre del 2026 le esportazioni hanno raggiunto 8,75 miliardi di dollari, con un aumento del 16,6% rispetto allo stesso periodo dell’anno precedente. Particolarmente forte è stato l’oro, le cui esportazioni sono aumentate del 68,8%.

Anche il turismo continua a generare valuta: nei primi sei mesi dell’anno gli introiti turistici hanno raggiunto 6,72 miliardi di dollari, il 15,3% in più rispetto al primo semestre 2025. Complessivamente, tra investimenti esteri, rimesse, turismo, esportazioni e altri servizi sono entrati nel Paese più di 26,5 miliardi di dollari nel primo semestre.

Sono proprio questi flussi a contribuire alla relativa stabilità del mercato valutario e all’accumulo di riserve internazionali, che ad agosto hanno superato i 15,4 miliardi di dollari.

Anche JPMorgan vede un peso forte

La situazione ha attirato l’attenzione dei grandi operatori internazionali.

In un rapporto del 20 agosto, JPMorgan ha indicato un obiettivo di RD$57 per dollaro, partendo da un livello di circa RD$58,47. La banca ha collegato la forza del peso soprattutto alle esportazioni, al turismo, alle rimesse e agli investimenti esteri.

La previsione non significa però che il dollaro debba necessariamente arrivare a 57 pesos. Si tratta di una proiezione finanziaria soggetta a condizioni economiche che possono cambiare rapidamente.

E il dollaro dove potrebbe andare?

Qui emerge una differenza interessante tra le previsioni.

Il Ministero dell’Hacienda e il Banco Central, nelle proiezioni ufficiali elaborate nel corso dell’anno, hanno indicato per il 2026 un cambio medio intorno a RD$63,95 per dollaro, mentre per il 2027 la previsione sale a RD$68,15.

Questi numeri sono però medie annuali previste, non il valore che necessariamente si vedrà a dicembre. Il fatto che oggi il dollaro sia vicino a RD$59 significa che il valore effettivo è nettamente inferiore alla media prevista per l’intero 2026.

Anche le aspettative degli analisti raccolte dal Banco Central erano inizialmente più alte: a marzo la mediana indicava RD$65 per dollaro alla fine del 2026.

Nel frattempo, però, il peso ha mostrato una forza superiore a quella prevista da molte proiezioni.

E l’euro?

La situazione dell’euro è più complessa perché il suo valore in Repubblica Dominicana dipende da due movimenti contemporaneamente: il rapporto euro-dollaro internazionale e il rapporto dollaro-peso dominicano.

Il 16 settembre il cambio internazionale dell’euro era intorno a 1,155 dollari. Secondo ING, l’euro potrebbe rimanere sotto pressione nel breve periodo, con una previsione di circa 1,15 dollari a un mese e 1,16 a tre mesi, prima di un possibile rafforzamento verso 1,18 nei mesi successivi.

Anche il sondaggio della Banca centrale europea tra gli analisti professionali indica una progressiva rivalutazione dell’euro rispetto al dollaro nel medio periodo, partendo da circa 1,16 nella seconda metà del 2026.

Per chi vive nella Repubblica Dominicana e riceve pensioni, stipendi o altri redditi dall’Italia, questo significa che il valore ricevuto in pesos può cambiare anche quando il cambio euro-peso locale sembra relativamente stabile.

Cosa può succedere nei prossimi mesi?

Il quadro attuale suggerisce tre elementi da seguire attentamente.

Il primo è l’afflusso di dollari nella Repubblica Dominicana. Turismo, rimesse, oro, esportazioni e investimenti esteri stanno fornendo al mercato una quantità importante di valuta.

Il secondo è la politica monetaria. Il Banco Central mantiene a settembre una tassa di politica monetaria del 5,25%, mentre l’inflazione interannuale ad agosto è salita al 5,13%, sopra il centro del target del 4% ma ancora all’interno della fascia prevista di ±1 punto percentuale.

Il terzo è ciò che accade negli Stati Uniti e in Europa. I tassi della Federal Reserve e della Banca centrale europea possono modificare rapidamente i flussi internazionali di capitali e, di conseguenza, la domanda di dollari ed euro.

Per chi vive in RD

Per i residenti nella Repubblica Dominicana la situazione ha effetti concreti.

Un peso forte rende meno costose, in termini di valuta locale, le importazioni e gli acquisti denominati in dollari. È invece meno favorevole per chi riceve redditi dall’estero, perché ogni dollaro o euro convertito produce meno pesos.

Per esempio, la differenza tra un dollaro a RD$64 e uno a RD$59 è di 5 pesos per ogni dollaro. Su 1.000 dollari ricevuti dall’estero significa una differenza di RD$5.000.

Per chi riceve 1.000 euro, invece, bisogna considerare anche l’andamento dell’euro sul dollaro: per questo il cambio euro-peso può muoversi in modo diverso rispetto a quello dollaro-peso.

Le prospettive

Al momento non esiste una previsione unica e certa. Gli elementi disponibili indicano però che il peso arriva all’autunno 2026 in una posizione molto più forte rispetto all’inizio dell’anno.

Nel breve termine il dollaro potrebbe continuare a muoversi intorno ai livelli attuali, soprattutto se continueranno ad affluire valuta, turismo, rimesse e investimenti. Nel medio periodo, invece, le proiezioni ufficiali prevedono un graduale aumento del cambio del dollaro rispetto al peso.

Per l’euro, il quadro dipenderà anche dal rapporto euro-dollaro internazionale: le principali previsioni consultate vedono una possibile fase di debolezza dell’euro nel brevissimo periodo, seguita da un possibile recupero.

Per chi vive in Repubblica Dominicana e ha entrate o spese in euro e dollari, quindi, più che cercare di indovinare il cambio di una singola giornata, sarà importante seguire l’evoluzione dei prossimi mesi.


Repubblica Dominicana, esplode la protesta sui social contro l’aumento della ritenuta fiscale

xybshjvo mbqnljb2jylfuo94kjng kbaamsm77vwurmcobjat7ufmyr gqe6jygovac08klqrr0vhbrpnudwei5dwq2zuzpklhsh3elx49wyvoc6quovligkvcqqauamogtl k0apd00rkpqnu6b6n7k2gtjjemlisbj8wja3ti1k sajdrqzjj0uu8kf5n

L’aumento della ritenuta dell’Imposta sul Reddito continua a far discutere nella Repubblica Dominicana. Sui social migliaia di utenti criticano la nuova misura fiscale e chiedono chiarimenti al Governo.

L’aumento della ritenuta dell’Imposta sul Reddito (ISR), previsto dalla recente riforma fiscale, continua ad alimentare un acceso dibattito nella Repubblica Dominicana.

xybshjvo mbqnljb2jylfuo94kjng kbaamsm77vwurmcobjat7ufmyr gqe6jygovac08klqrr0vhbrpnudwei5dwq2zuzpklhsh3elx49wyvoc6quovligkvcqqauamogtl k0apd00rkpqnu6b6n7k2gtjjemlisbj8wja3ti1k sajdrqzjj0uu8kf5n

Dopo l’entrata in vigore della misura, i social network si sono riempiti di commenti critici da parte di professionisti, imprenditori e semplici cittadini che contestano l’aumento della pressione fiscale.

Molti utenti sostengono che il passaggio dal 10% al 15% della ritenuta rappresenti un ulteriore aggravio in un momento in cui il costo della vita è già aumentato sensibilmente. Altri temono che il maggiore prelievo finisca per tradursi in un aumento dei prezzi dei servizi professionali e dei canoni di locazione.

Tra i commenti ricorrono soprattutto tre richieste: maggiore trasparenza sull’utilizzo delle nuove entrate fiscali, misure di contenimento della spesa pubblica e un dialogo più aperto con le categorie interessate prima dell’introduzione di nuovi tributi.

Il Governo difende invece la riforma, sostenendo che le nuove misure sono necessarie per rafforzare le finanze pubbliche e garantire maggiori risorse ai servizi dello Stato. Il confronto, però, appare destinato a proseguire anche nelle prossime settimane.

Per gli italiani residenti nella Repubblica Dominicana il dibattito merita attenzione. Al di là delle opinioni espresse sui social, la discussione conferma come il tema fiscale sia oggi uno degli argomenti più sensibili nel Paese e come ogni nuovo provvedimento sia destinato ad avere ripercussioni non solo economiche, ma anche politiche e sociali.


Repubblica Dominicana: da oggi trasferenze bancarie e assegni costano di più

9h46cts3gw xqnfbf0ckgdyythaefzgc s180p2og8as9t12 uzxsnmz0o69suqjr1k1qkcrzi6wuus9lgocp7edqd843p8xqsee 5dquirvg5ws ueeyger7si7f yh8cx0wkjy1wmgflxtwgzoccqj59lzs uv l uqbjjramy8r8lfzekp6radgmcnbi

Da oggi, 3 luglio 2026, effettuare una trasferenza elettronica o emettere un assegno in Repubblica Dominicana costa un po’ di più. Entra infatti in vigore l’aumento dell’imposta previsto dalla Legge 30-26 sulle misure per la crescita economica e la semplificazione fiscale.

9h46cts3gw xqnfbf0ckgdyythaefzgc s180p2og8as9t12 uzxsnmz0o69suqjr1k1qkcrzi6wuus9lgocp7edqd843p8xqsee 5dquirvg5ws ueeyger7si7f yh8cx0wkjy1wmgflxtwgzoccqj59lzs uv l uqbjjramy8r8lfzekp6radgmcnbi

L’aliquota applicata alle trasferenze elettroniche e agli assegni passa dallo 0,15% allo 0,20%. In pratica, per ogni 1.000 pesos trasferiti, l’imposta sale da 1,50 a 2 pesos.

L’aumento interessa sia i privati sia le imprese e fa parte del calendario di attuazione della riforma fiscale approvata dal Governo per incrementare le entrate dello Stato, con l’obiettivo di raccogliere tra 40 e 50 miliardi di pesos.

Per la maggior parte delle operazioni quotidiane l’incremento sarà contenuto, ma chi effettua frequentemente bonifici di importo elevato o utilizza abitualmente assegni noterà un aumento dei costi.

La nuova normativa prevede inoltre altre misure fiscali già entrate in vigore, tra cui procedure di regolarizzazione e accordi di pagamento con l’amministrazione tributaria.

Per gli italiani residenti nella Repubblica Dominicana si tratta di una novità da tenere presente nella gestione delle proprie finanze, soprattutto per chi utilizza regolarmente il sistema bancario locale.

#RepubblicaDominicana #FattiNostri #EconomiaRD #Banche #TrasferenzeBancarie #RiformaFiscale #ItalianiInRD #VivereInRepubblicaDominicana


Repubblica Dominicana. Attenzione a dove salvate la carta di credito: un clic può costarvi molto caro

hkcrufxqk2xirp cz3sngrgj2m2wtr8t slsc 9rgj 6n1z2 sgdw8znqxbiealwmsxvsuutecmvnekp gtlwqqdquqrtj8x5kzei3qyeedmewbbcoyrjmivw7jf0 dr0y8qb4dsekatwu ktnmbkihdiczgnriyzuzojaywvrbzje6ntbtjr5xm oswe0m0

Prenotare un hotel, acquistare un biglietto aereo o fare shopping online è ormai un gesto quotidiano. Ma quella che sembra una semplice comodità può trasformarsi in un rischio.

Sempre più piattaforme internet chiedono agli utenti se desiderano salvare i dati della propria carta di credito per velocizzare gli acquisti futuri. Molti accettano senza pensarci. Ed è proprio qui che può nascere il problema.

hkcrufxqk2xirp cz3sngrgj2m2wtr8t slsc 9rgj 6n1z2 sgdw8znqxbiealwmsxvsuutecmvnekp gtlwqqdquqrtj8x5kzei3qyeedmewbbcoyrjmivw7jf0 dr0y8qb4dsekatwu ktnmbkihdiczgnriyzuzojaywvrbzje6ntbtjr5xm oswe0m0

Secondo gli esperti di sicurezza informatica, quando i dati della carta vengono memorizzati sui server di una piattaforma, non sono più custoditi soltanto dalla banca, ma anche dall’azienda che gestisce il sito. Sebbene le grandi società investano milioni nella cybersicurezza, nessun sistema informatico può essere considerato completamente invulnerabile. Attacchi hacker, furti di credenziali o accessi abusivi possono esporre le informazioni finanziarie degli utenti.

Per gli italiani che vivono nella Repubblica Dominicana, dove le prenotazioni online di voli, alberghi e appartamenti sono molto frequenti, il consiglio è semplice: evitare di lasciare memorizzata la carta di credito quando non è strettamente necessario.

Gli specialisti raccomandano inoltre di:

  • eliminare la carta dal sito una volta concluso l’acquisto;
  • utilizzare, se possibile, una carta dedicata esclusivamente agli acquisti online;
  • attivare le notifiche in tempo reale per ogni pagamento effettuato;
  • usare carte virtuali o numeri temporanei messi a disposizione da molte banche;
  • controllare periodicamente l’estratto conto per individuare subito eventuali addebiti sospetti.

Se compare un’operazione non autorizzata, è fondamentale agire immediatamente: bloccare la carta, contattare la banca e avviare la procedura di contestazione dell’addebito.

La comodità della tecnologia è un grande vantaggio. Ma, come ricordano gli esperti, la prima difesa contro le frodi resta sempre la prudenza dell’utente.


Piano fiscale 2026: cosa cambia per chi vive e lavora nella Repubblica Dominicana

4yceyec7x1 bqrxg5b4iozxsrvagc6gg0ysjans1t7m6uwei2l2sce0x0dbrplbmj3cgryflmx z2q0ai4yx02 kkgf7hg2rtubje5lhosbq4r8v97ny i60kat6iqljgav6rg1hped8ihs1ewfi em8sf ahif3k0tspjmlhhwwpfabcmpk44eopgavbtxs

La Repubblica Dominicana si prepara a una nuova stagione di cambiamenti fiscali. Il Governo ha approvato il Piano Fiscale 2026, presentandolo come una risposta alle difficoltà dell’economia internazionale e come uno strumento per garantire entrate sufficienti a sostenere i servizi pubblici e la stabilità dei conti dello Stato.

Per molti italiani che vivono stabilmente nel Paese, la domanda è semplice: cosa cambierà nella vita di tutti i giorni?

4yceyec7x1 bqrxg5b4iozxsrvagc6gg0ysjans1t7m6uwei2l2sce0x0dbrplbmj3cgryflmx z2q0ai4yx02 kkgf7hg2rtubje5lhosbq4r8v97ny i60kat6iqljgav6rg1hped8ihs1ewfi em8sf ahif3k0tspjmlhhwwpfabcmpk44eopgavbtxs

Il dibattito non è nuovo. Già nel 2011 e nel 2012 la Repubblica Dominicana aveva adottato importanti riforme fiscali per aumentare le entrate dello Stato. Anche allora il Governo parlò della necessità di finanziare servizi essenziali e garantire la stabilità economica, ma molti cittadini ebbero la sensazione che il peso maggiore fosse ricaduto sulle famiglie e sulla classe media.

Anche questa volta l’Esecutivo assicura che l’obiettivo è proteggere i redditi più bassi, migliorare la qualità della spesa pubblica e reperire nuove risorse senza modificare l’ITBIS, l’equivalente dell’IVA dominicana. Il piano comprende però una serie di misure fiscali destinate ad aumentare le entrate dello Stato, mentre vengono rivisti alcuni sussidi e agevolazioni.

4u0zwy aqalku qmie6kojl5p0jja oc2r0ucm0bm5dmtexoldxqdrhcx4xnub5s1 dsur7ku3vzpidjesv4cjkc68k3gjc5 h4lwtqxe8i 05fgbtrfs2ydagi2 1dr8pi j9senvpnee0m0rcjniffth3vukwzxzrlukxc jxqzvcti0lnjvsxxu 3nq2h

Per la comunità italiana residente nella Repubblica Dominicana, soprattutto per pensionati, imprenditori e lavoratori autonomi, il tema merita attenzione. Ogni intervento fiscale può avere effetti indiretti sul costo della vita, sui consumi, sui servizi e sull’attività economica.

Chi vive qui da molti anni sa bene che ogni riforma fiscale viene accolta con una certa diffidenza. Non tanto perché si rifiuti l’idea di contribuire alle finanze pubbliche, quanto perché molti cittadini chiedono che ogni nuovo sacrificio sia accompagnato da un reale miglioramento dei servizi.

Le domande sono sempre le stesse: le strade saranno migliori? Gli ospedali più efficienti? L’approvvigionamento idrico più affidabile? Si ridurranno i blackout elettrici? Il traffico diventerà più gestibile?

Sono interrogativi che riguardano anche migliaia di italiani che hanno scelto la Repubblica Dominicana come seconda patria e che ogni giorno condividono gli stessi problemi dei cittadini dominicani.

La storia insegna che una riforma fiscale non viene giudicata soltanto dall’importo delle tasse, ma soprattutto da ciò che lo Stato riesce a restituire ai contribuenti in termini di servizi, infrastrutture e qualità della vita.

È su questo terreno che sarà misurato il successo del Piano Fiscale 2026. Perché i cittadini sono generalmente disposti a fare sacrifici quando vedono risultati concreti. Molto meno quando hanno l’impressione di pagare di più senza ricevere nulla in cambio.


Guatemala, cambia la legge antiriciclaggio

d ca05cnjuzd1zoets8uskt2voed8hi2wbxjutrmo2nihe1 xylpet4luoajssmeadwmiqzoddzc3c1kmq4xkkt mmdxiy4 kh ez0aceatyxevni94puksg1iuyemhaa30qyuuetvgt 55brfz6aabh6gpgyxf1fxvxhxfkkmtsvp3gpnqxzgifxdp3oldn

Il Guatemala ha approvato una nuova legge antiriciclaggio che introduce un approccio più moderno nell’analisi delle operazioni finanziarie, distinguendo in modo chiaro tra transazioni inusuali e transazioni sospette. La normativa entrerà in vigore tre mesi dopo la sua approvazione, anche se resta da definire il regolamento di attuazione.

d ca05cnjuzd1zoets8uskt2voed8hi2wbxjutrmo2nihe1 xylpet4luoajssmeadwmiqzoddzc3c1kmq4xkkt mmdxiy4 kh ez0aceatyxevni94puksg1iuyemhaa30qyuuetvgt 55brfz6aabh6gpgyxf1fxvxhxfkkmtsvp3gpnqxzgifxdp3oldn

La riforma sostituisce la legislazione in vigore dal 2001 e adotta un sistema basato sulla valutazione del rischio, in linea con gli standard internazionali. Banche, società finanziarie e altri soggetti obbligati dovranno analizzare le operazioni considerando il profilo economico del cliente e la coerenza dei movimenti con la sua attività abituale, anziché limitarsi all’importo delle transazioni.

Una transazione inusuale sarà considerata un’operazione che si discosta dal normale comportamento finanziario del cliente e richiede ulteriori verifiche. Diventa invece sospetta quando, dopo gli accertamenti, emergono elementi che fanno ritenere possibile un’attività di riciclaggio di denaro o di finanziamento del terrorismo.

Secondo le autorità, la nuova normativa consentirà al Guatemala di rafforzare i controlli sul sistema finanziario e di allinearsi alle raccomandazioni del GAFILAT, riducendo il rischio che il Paese venga inserito nelle liste di monitoraggio internazionale per carenze nella lotta al riciclaggio.


Dieci dollari in più per lasciare la Repubblica Dominicana: una tassa che potrebbe costare cara al turismo?

dslqjigb06c9u3hwicnvehgpeozq38n7bwqtnzd2xw6lroou8jom7jp7xg8vufolqbgpts4nak 1gt70iuaj01gcowzmfgsxlalawwomfxowm 1zkfcfe8hsl9ulmnuhrsmfim0dmrtfwgbl7crkt5vrhzgoyd f1fd0h3tsww wyg8rcth4vzb1qybznycx

La nuova riforma fiscale dominicana continua a far discutere. Tra le misure previste figura anche l’aumento dell’imposta di uscita dal Paese, una tassa che grava su chi lascia la Repubblica Dominicana per via aerea, marittima o terrestre. La domanda che si pongono operatori turistici e compagnie aeree è semplice: questa misura rischia di rendere il Paese meno competitivo rispetto ad altre destinazioni dei Caraibi?

nob9z9qsdmukjy8zkrsry2t6bndpqfwft llmrqeijncd77ebr bjizu7rozbxpcwzbfw0qw6pmkgkebfeylyrxbpwiiojeaalgn1puogyn6zhtgygf6cn8upwgpv5ah4adlrju6yq gnxtyoybogi0xpe6rgy7qcune54xeyvstrteqrl9f9c5pb8lyrgf7

Attualmente la tassa di uscita ammonta a 20 dollari. Con la nuova normativa salirebbe a 30 dollari per passeggero. Secondo il governo, l’aumento consentirebbe di raccogliere tra i 7 e gli 8 miliardi di pesos aggiuntivi all’anno, contribuendo a rafforzare le entrate fiscali in un momento economico internazionale particolarmente delicato.

Le perplessità arrivano soprattutto dal settore dell’aviazione. L’Associazione Dominicana delle Linee Aeree (ADLA) ha avvertito che ogni aumento del costo dei viaggi può avere conseguenze sulla competitività del turismo nazionale. La Repubblica Dominicana, infatti, compete direttamente con altre destinazioni caraibiche per attrarre turisti, investimenti e nuove rotte aeree.

Gli esperti del settore ricordano che il turismo rappresenta uno dei principali motori dell’economia dominicana. Nel 2026 il comparto dovrebbe generare oltre 12,5 miliardi di dollari di entrate e continua a registrare numeri record di visitatori. Proprio per questo molti osservatori ritengono che qualsiasi misura capace di aumentare il costo del viaggio debba essere valutata con estrema cautela.

Dall’altra parte, il governo sostiene che l’incremento della tassa rappresenta un costo relativamente contenuto rispetto al prezzo complessivo di una vacanza e che non dovrebbe incidere in modo significativo sulle decisioni dei turisti internazionali. Il dibattito, tuttavia, resta aperto.

La sfida per Santo Domingo sarà trovare il giusto equilibrio tra la necessità di aumentare le entrate fiscali e quella di preservare uno dei settori più importanti dell’economia nazionale. Perché se è vero che dieci dollari in più possono sembrare poca cosa, nel mercato globale del turismo anche i dettagli possono fare la differenza.