Nella Repubblica Dominicana l’usura è permessa? Il business dei prestamistas e il prezzo della disperazione
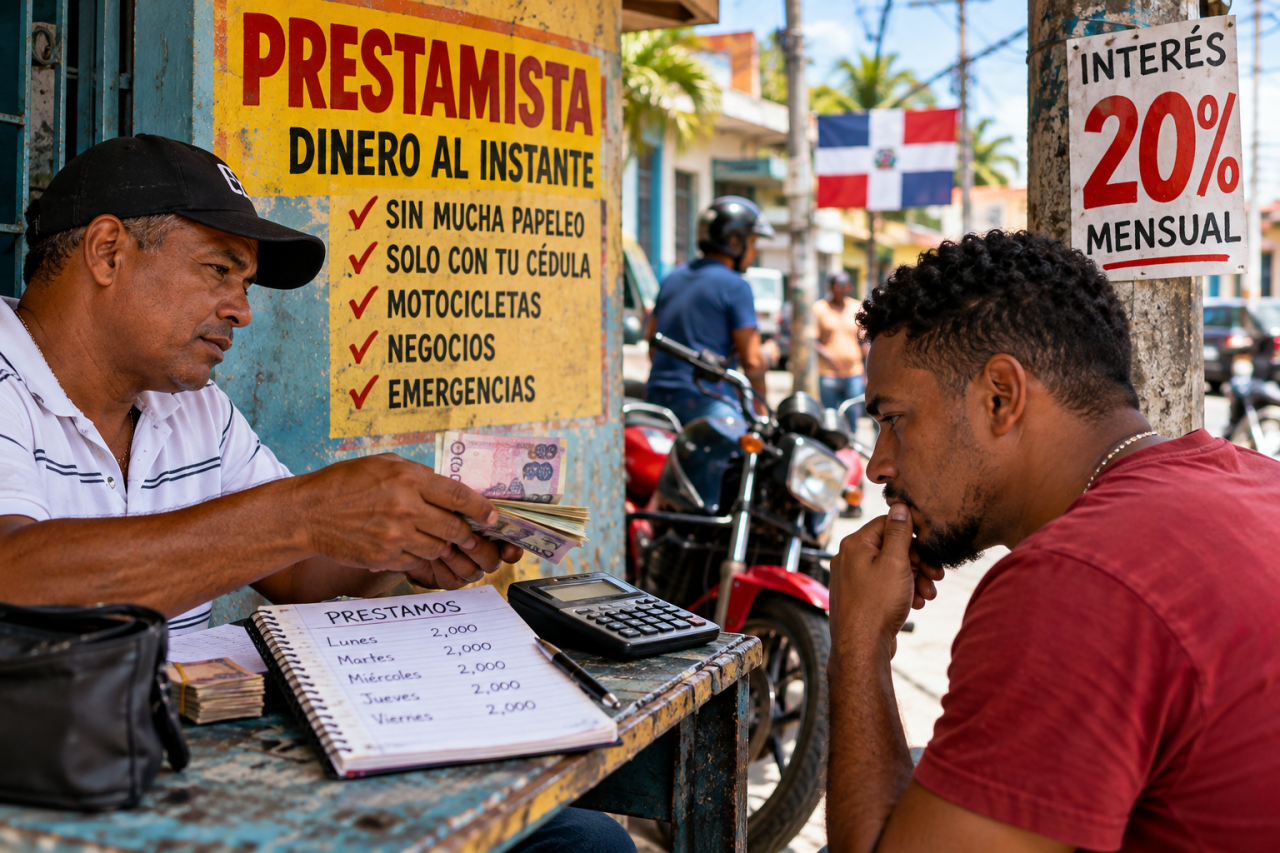
Prestiti immediati, riscossioni quotidiane e interessi elevatissimi: per chi non riesce ad accedere al credito bancario, il denaro facile può diventare una trappola. E il sistema dei “prestamistas” solleva interrogativi sulla tutela dei cittadini.
Nella Repubblica Dominicana basta percorrere le strade di molti quartieri per imbattersi nei prestamistas, i prestatori di denaro che offrono liquidità immediata a lavoratori autonomi, commercianti, motociclisti e famiglie in difficoltà. Niente lunghe pratiche bancarie, poche formalità e denaro disponibile in tempi rapidi. Ma questa apparente comodità può nascondere un prezzo molto alto.
Il problema è semplice: quando una persona ha urgente bisogno di denaro, quanto è davvero libera di scegliere le condizioni del prestito?
Interessi del 20% al mese: il prezzo del denaro facile
Il Banco Central dominicano, nel proprio materiale di educazione finanziaria, avverte che i prestiti informali possono comportare interessi molto elevati, citando come esempio un tasso del 20% mensile. Un livello che, se applicato a un capitale senza riduzioni e senza considerare eventuali commissioni, equivale al 240% annuo su base semplice.
Per chi non riesce a ottenere un finanziamento da una banca, il prestamista può rappresentare l’unica soluzione immediata per riparare un motociclo, acquistare merce da rivendere o affrontare una spesa imprevista. Il denaro arriva rapidamente, ma le rate frequenti possono assorbire una parte consistente degli incassi giornalieri.
E quando il debitore non riesce a pagare, può essere tentato di chiedere un altro prestito per coprire quello precedente. È così che una necessità momentanea rischia di trasformarsi in un problema permanente.
Ma la legge permette davvero l’usura?
La risposta richiede una distinzione importante. Il Codice civile dominicano consente di concordare interessi sui prestiti e prevede che gli interessi convenzionali possano superare quelli legali, salvo che la legge lo vieti. La legge monetaria e finanziaria, inoltre, disciplina il sistema degli intermediari finanziari autorizzati.
Per i prestiti informali tra privati, però, il quadro è diverso da quello applicabile alle banche e alle finanziarie vigilate. Un’inchiesta pubblicata da Diario Libre il 15 luglio 2026, citando il Ministerio Público, ha riferito che l’usura non costituisce un reato penale autonomo nella Repubblica Dominicana e che i prestiti tra privati vengono generalmente trattati come rapporti di natura civile. L’inchiesta ha anche evidenziato le difficoltà di controllo e la mancanza di statistiche ufficiali specifiche sul fenomeno.
Questo non significa che qualsiasi comportamento sia lecito. Minacce, aggressioni, coercizioni e altre condotte illecite possono avere conseguenze penali autonome. E nemmeno significa che le regole di tutela previste per gli intermediari finanziari autorizzati si applichino automaticamente nello stesso modo a ogni prestatore privato.
Un mercato parallelo che prospera sulle necessità
Il successo dei prestamistas pone anche una questione sociale. Se tante persone si rivolgono a questi operatori, non basta accusare chi presta denaro: bisogna chiedersi perché una parte della popolazione non riesca a ottenere credito a condizioni sostenibili.
La rapidità è il loro principale vantaggio. Il costo, invece, rischia di ricadere su chi ha meno margini economici e vive spesso di entrate quotidiane. Per queste persone, una rata che sembra piccola può diventare pesante quando si somma alle spese per la casa, il cibo, i trasporti e la famiglia.
Chi controlla, chi interviene, chi protegge il debitore?
È questa la domanda che dovrebbe entrare nel dibattito pubblico. Servono informazioni chiare sui costi effettivi dei prestiti, maggiore educazione finanziaria e canali accessibili per denunciare eventuali minacce o abusi. Occorre anche chiarire quali autorità possano intervenire nei diversi casi e quali strumenti siano realmente disponibili per chi si trova intrappolato nei debiti.
La questione, dunque, non è soltanto se un privato possa prestare denaro e chiedere interessi. È capire dove finisca la libertà contrattuale e dove cominci lo sfruttamento della necessità altrui.