Oggi Ueno, ieri Baninter: quando il fallimento di una banca diventa un problema nazionale
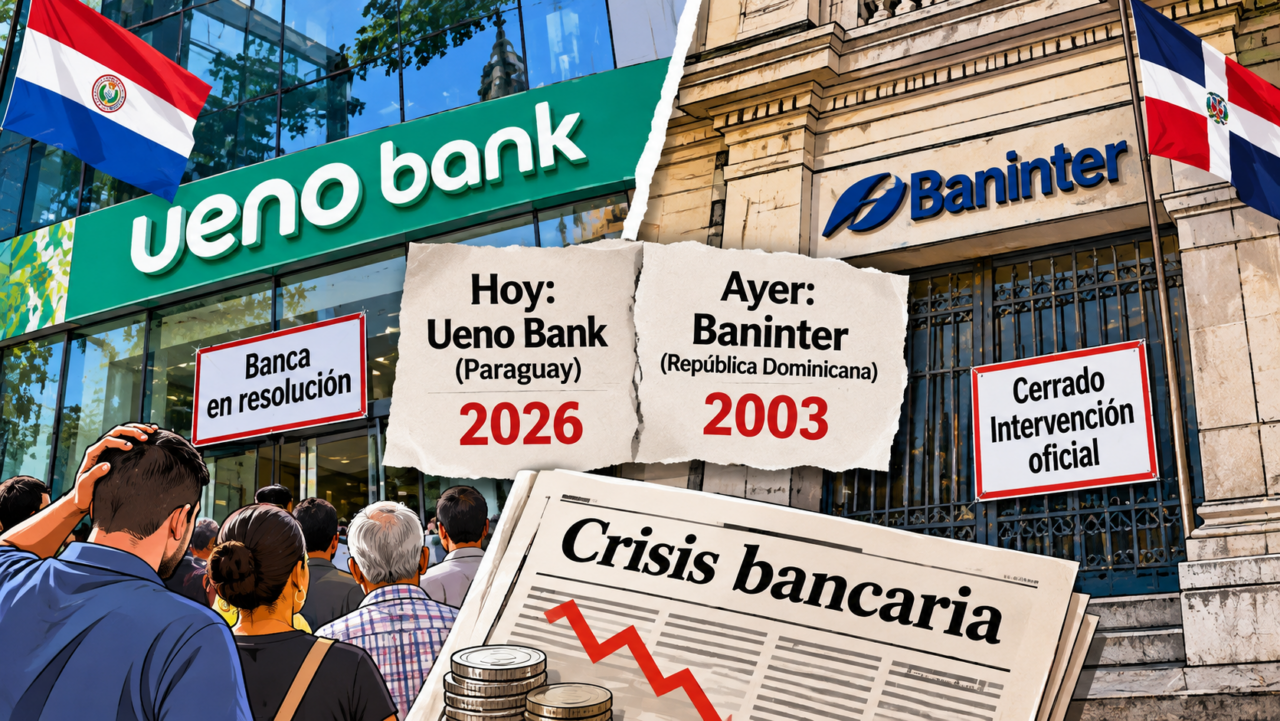
Dal Paraguay alla Repubblica Dominicana, due crisi bancarie a confronto, a distanza di oltre vent’anni. Ueno Bank ha lasciato milioni di clienti nell’incertezza e ha provocato una crisi politica. Nel 2003 il crac di Baninter sconvolse l’economia dominicana: lo Stato intervenne per restituire tutti i depositi legittimi, ma il conto del salvataggio ricadde sull’intero Paese.
Ci sono notizie che, lette in un Paese, fanno immediatamente tornare alla memoria vicende accadute altrove. È quello che succede oggi in Paraguay, dove la crisi di Ueno Bank ha riportato alla luce un problema che la Repubblica Dominicana conosce molto bene: cosa accade quando una grande banca crolla e migliaia, o addirittura milioni, di persone rischiano di perdere l’accesso ai propri risparmi?
Per i dominicani il nome da ricordare è Baninter. Era il 2003 quando il fallimento del Banco Intercontinental provocò una delle più gravi crisi finanziarie della storia nazionale, con conseguenze che andarono ben oltre il settore bancario. Oggi, a distanza di oltre vent’anni, la vicenda paraguayana offre l’occasione per ripercorrere quella storia e mettere a confronto due casi che, pur presentando differenze importanti, hanno un elemento comune: il ruolo decisivo dello Stato quando viene compromessa la fiducia nel sistema finanziario.
Paraguay, Ueno Bank: milioni di clienti coinvolti
La crisi di Ueno Bank è esplosa il 3 novembre 2026, quando il Banco Central del Paraguay ha disposto l’avvio della procedura di risoluzione dell’istituto. La decisione è arrivata dopo che il suo indice di solvibilità era sceso al di sotto della metà del minimo richiesto dalla normativa, in seguito alle rettifiche effettuate sui bilanci durante il processo di regolarizzazione.
La banca, uno dei principali operatori digitali del Paese, dichiarava circa 2,9 milioni di clienti, una cifra enorme rispetto alla popolazione paraguayana. L’intervento delle autorità ha temporaneamente bloccato l’accesso a numerosi conti e servizi, lasciando famiglie, lavoratori e imprese nell’incertezza.
La vicenda ha assunto rapidamente una dimensione politica. Sono emersi i precedenti rapporti commerciali tra il presidente Santiago Peña e il gruppo imprenditoriale proprietario della banca, mentre sono state avviate indagini sulle responsabilità e sulle eventuali irregolarità. La crisi ha provocato proteste e una grave tensione istituzionale, arrivando a coinvolgere direttamente il futuro politico del presidente.
Anche importanti risorse pubbliche risultano esposte: secondo le ricostruzioni dell’Associated Press, Ueno gestiva tra gli 800 e gli 850 milioni di dollari di fondi pubblici, compresi circa 380 milioni riconducibili al sistema previdenziale e sanitario statale.
Il Banco Central ha avviato il pagamento delle garanzie ai depositanti. Il sistema paraguayano prevede una copertura fino a 228,3 milioni di guaraní per persona e per istituto, equivalenti a circa 38.000 dollari. Secondo le stime riportate da AP, questa protezione potrebbe coprire integralmente i risparmi di circa il 97% dei depositanti. Per chi possiede somme superiori, il recupero della parte eccedente dipenderà dalla procedura di risoluzione e dagli attivi disponibili.
È importante sottolineare che il pagamento delle garanzie non significa necessariamente che tutti i clienti abbiano già recuperato l’intero capitale.
2003, la Repubblica Dominicana e il caso Baninter
Facciamo un salto indietro di ventitré anni.
Nel 2003 il Banco Intercontinental, conosciuto da tutti come Baninter, era uno dei principali istituti finanziari dominicani. Dietro l’immagine di una banca solida si nascondeva però una situazione contabile gravissima, caratterizzata da operazioni non registrate nei bilanci ufficiali e da un sistema parallelo di raccolta e gestione dei depositi.
Le indagini portarono alla luce una struttura finanziaria che aveva accumulato passività enormi, finanziamenti a società collegate e operazioni che non risultavano nella contabilità sottoposta alla vigilanza ordinaria.
La crisi era già in corso da mesi, con una progressiva perdita di depositi e il ricorso crescente all’assistenza finanziaria della Banca Centrale. Il 7 aprile 2003 la Junta Monetaria intervenne sull’istituto, dando inizio a una vicenda che avrebbe segnato profondamente la storia economica dominicana.
Non fu soltanto il fallimento di una banca. La crisi mise in evidenza gravi carenze nei controlli, problemi di vigilanza e un sistema che non era riuscito a individuare per tempo la reale dimensione del dissesto.
Quanti dominicani furono rimborsati?
È probabilmente la domanda che ancora oggi molti cittadini si pongono.
La particolarità del caso Baninter fu la decisione delle autorità di garantire il pagamento della totalità dei depositi legittimi, indipendentemente dall’importo posseduto dai risparmiatori.
Una scelta che andò ben oltre il limite ordinario di garanzia previsto dalla legge 183-02, che stabiliva una copertura massima di 500.000 pesos per depositante, secondo le condizioni previste dalla normativa.
La Banca Centrale intervenne quindi per proteggere i risparmiatori e impedire che il fallimento di Baninter provocasse una perdita generalizzata di fiducia nell’intero sistema bancario.
Il rapporto del Panel internazionale di esperti incaricato di analizzare la crisi documenta pagamenti ai depositanti per circa 29.829 milioni di pesos dominicani, una cifra enorme per l’economia del Paese in quel momento.
La restituzione delle somme avvenne anche attraverso certificati d’investimento emessi dalla Banca Centrale, con differenti scadenze e interessi.
Ma quanti furono esattamente i beneficiari? Le documentazioni storiche consultate permettono di verificare l’ammontare dei pagamenti e la decisione di rimborsare i depositanti indipendentemente dall’importo dei loro risparmi, ma non forniscono un numero complessivo certo delle persone risarcite. È un dato che sarebbe interessante recuperare dagli archivi della Banca Centrale.
Il salvataggio di Baninter e il prezzo pagato dal Paese
Proteggere i risparmiatori significava evitare il panico e impedire che la crisi si propagasse agli altri istituti. Ma l’operazione ebbe un costo enorme.
Secondo le analisi della Banca Mondiale e del Fondo Monetario Internazionale, il sostegno pubblico alle tre banche coinvolte nella crisi del 2003, Baninter, Bancrédito e Banco Mercantil, raggiunse dimensioni eccezionali, con un impatto stimato intorno al 15-20% del prodotto interno lordo, a seconda dei criteri di contabilizzazione utilizzati.
Le conseguenze furono pesanti per tutta la popolazione dominicana. Il peso subì una forte svalutazione, l’inflazione aumentò, il potere d’acquisto delle famiglie diminuì e il Paese attraversò una fase di recessione e instabilità economica.
La Banca Centrale dovette inoltre emettere certificati per assorbire la liquidità immessa nel sistema, sostenendo negli anni successivi un costo finanziario significativo.
In sostanza, i depositanti furono protetti, ma il costo del salvataggio non rimase confinato al settore bancario. Ricadde sulle finanze pubbliche e, indirettamente, sull’intera società dominicana.
Due crisi, una domanda comune: chi paga quando una banca fallisce?
Il confronto tra Ueno e Baninter non deve far pensare che si tratti di due vicende identiche.
Nel caso paraguayano esiste oggi un sistema di garanzia dei depositi con un limite definito e una procedura di risoluzione avviata dalle autorità. Nel caso dominicano del 2003, invece, lo Stato scelse una protezione straordinaria dei depositanti, andando oltre il limite ordinario previsto dalla legge.
Sono differenti anche le dimensioni delle due economie, la struttura degli istituti e il contesto politico. Ma il problema di fondo è lo stesso: quando una banca perde la propria solidità, la crisi non riguarda più soltanto gli azionisti e i dirigenti. Coinvolge i risparmi delle famiglie, le imprese, i fondi pubblici e la fiducia nell’intero sistema finanziario.
Il caso paraguayano riporta inoltre al centro una questione fondamentale: quanto sono efficaci i controlli sulle banche e quanto sono tempestivi gli interventi delle autorità quando emergono segnali di difficoltà?
Per la Repubblica Dominicana, Baninter resta una lezione che non dovrebbe essere dimenticata. Non soltanto per la quantità di denaro impiegata nel salvataggio, ma soprattutto per quello che accadde dopo: una crisi bancaria si trasformò in una crisi economica nazionale, con conseguenze che furono pagate anche da cittadini che non avevano mai avuto alcun rapporto con quell’istituto.
Oggi il Paraguay si trova ad affrontare la propria emergenza. La Repubblica Dominicana ha già vissuto una situazione che ha lasciato un segno profondo nella sua storia.
Oggi Ueno, ieri Baninter: cambiano i Paesi e i nomi delle banche, ma la domanda resta sempre la stessa. Quando un istituto finanziario crolla, chi finisce davvero per pagare il conto?