Paraguay, il crack di Ueno Bank paralizza milioni di risparmiatori: il 60% degli adulti senza accesso ai propri conti. Si dimette il presidente Santiago Peña
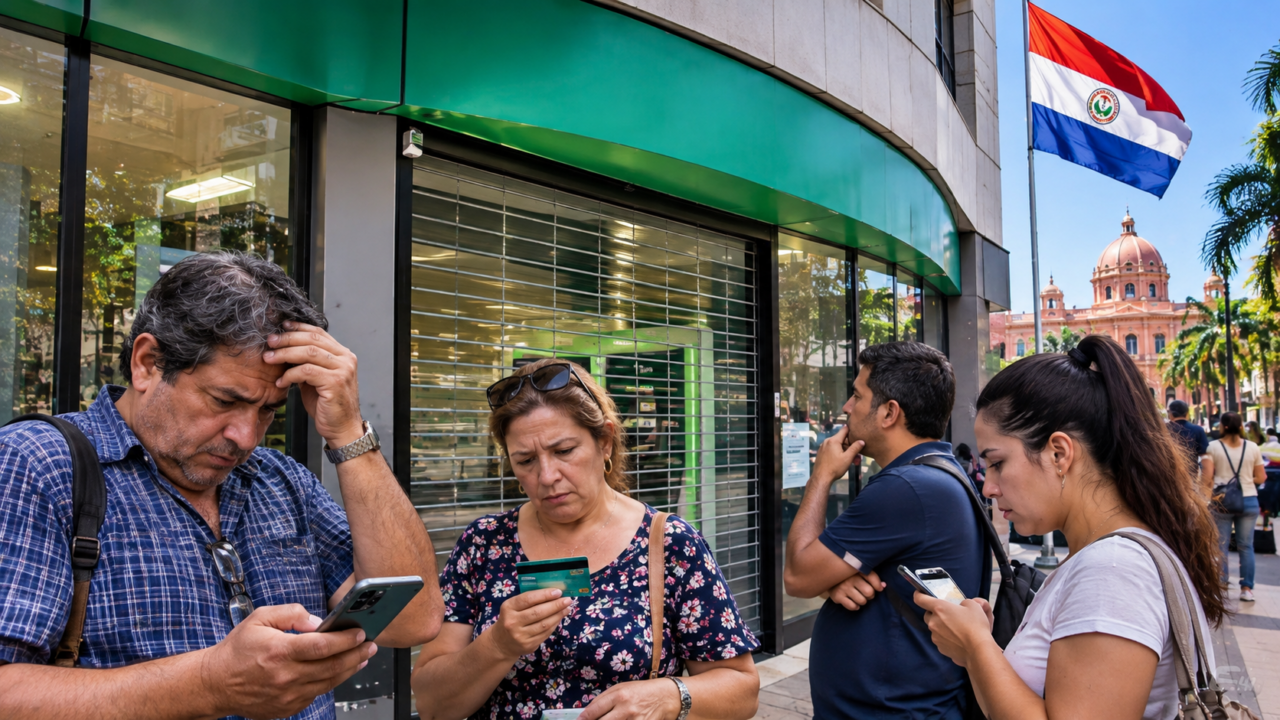
Il Banco Central ha disposto la risoluzione della principale banca digitale del Paese dopo aver riscontrato un grave deficit di solvibilità. Quasi tre milioni di clienti non possono utilizzare normalmente conti, carte e trasferimenti. In gioco anche centinaia di milioni di dollari di fondi pubblici e previdenziali. La crisi travolge le istituzioni e apre interrogativi sulla vigilanza bancaria.
Il Paraguay sta attraversando una delle più gravi crisi finanziarie e istituzionali degli ultimi anni. Al centro della tempesta c’è Ueno Bank, una delle maggiori banche digitali del Paese, la cui attività è stata bloccata dal Banco Central del Paraguay dopo la scoperta di una situazione patrimoniale estremamente critica.
Le conseguenze sono immediate e coinvolgono una parte enorme della popolazione. Ueno Bank dichiarava di avere circa 2,9 milioni di clienti, una cifra equivalente a quasi il 60% della popolazione adulta paraguayana. Con la sospensione dei servizi, milioni di persone si sono ritrovate nell’impossibilità di accedere normalmente ai propri conti, utilizzare le carte, effettuare trasferimenti o prelevare denaro.
Non significa che tutti abbiano perso definitivamente i propri risparmi. Significa però che una parte enorme della popolazione si trova improvvisamente senza la possibilità di utilizzare il proprio denaro, proprio mentre le famiglie devono affrontare le spese quotidiane.
Una banca cresciuta rapidamente, poi il crollo
La decisione del Banco Central è arrivata dopo che gli accertamenti sulla situazione finanziaria dell’istituto hanno evidenziato un indice di solvibilità sceso al di sotto della metà del minimo richiesto dalla normativa.
Il 29 ottobre Ueno Bank aveva comunicato di non essere in grado di ricostituire circa 70 milioni di dollari utilizzati dalle riserve obbligatorie. Nei giorni successivi la situazione è precipitata, fino alla decisione dell’autorità monetaria di avviare la procedura di risoluzione.
La misura non equivale semplicemente alla chiusura di una normale attività commerciale. La procedura di risoluzione bancaria consente alle autorità di intervenire per proteggere gli attivi e cercare di trasferire depositi e operazioni verso istituti più solidi, riducendo le conseguenze per i risparmiatori.
Ma nel frattempo l’incertezza è enorme.
Ueno Bank aveva accumulato depositi per circa 17.000 miliardi di guaraníes, equivalenti a circa 2,8 miliardi di dollari. Una dimensione che spiega perché la sua crisi abbia avuto ripercussioni così estese.
Il problema dei risparmi e dei fondi pensionistici
Uno degli aspetti più delicati riguarda la presenza di denaro pubblico e previdenziale tra le risorse depositate presso la banca.
Secondo le ricostruzioni pubblicate dalla stampa internazionale, Ueno gestiva tra gli 800 e gli 850 milioni di dollari provenienti da istituzioni pubbliche e fondi previdenziali. Tra questi figurano circa 355 milioni di dollari riconducibili all’Instituto de Previsión Social (IPS), l’ente che gestisce una parte importante del sistema di sicurezza sociale paraguayano.
Non si tratta quindi soltanto dei risparmi di singoli cittadini. La vicenda coinvolge anche risorse destinate alla previdenza, con possibili conseguenze che potrebbero andare oltre il blocco temporaneo dei conti.
Il Fondo di Garanzia dei Depositi prevede una copertura fino a 228,3 milioni di guaraníes per depositante e per istituto, equivalenti a circa 38.000 dollari.
Secondo le stime del Banco Central, questa garanzia dovrebbe coprire integralmente circa il 97% dei depositanti. Ma c’è un dato meno rassicurante: secondo l’analisi di Moody’s, la quota di valore complessivo dei depositi effettivamente coperta dalla garanzia sarebbe soltanto intorno al 30%.
In altre parole, la maggioranza dei risparmiatori potrebbe rientrare nei limiti della protezione legale, ma una parte consistente del denaro depositato, soprattutto quello appartenente ai grandi depositanti e alle istituzioni, resta esposta a possibili ritardi o perdite.
Le proteste e gli arresti
La crisi ha rapidamente superato il perimetro finanziario.
Davanti alle sedi della banca si sono formati gruppi di risparmiatori che chiedono di poter recuperare il proprio denaro. Per molti cittadini, l’impossibilità di utilizzare il conto significa non poter pagare le spese quotidiane, gli acquisti, le bollette o gli stipendi dei dipendenti.
La magistratura ha avviato accertamenti e disposto l’arresto di otto persone nell’ambito dell’inchiesta economico-finanziaria. Tra i fermati figurano il fondatore e principale azionista Miguel Vázquez e il presidente di Ueno Bank, Juan Manuel Gustale.
Le indagini dovranno chiarire come sia stato possibile arrivare a una situazione di tale gravità, quali operazioni abbiano contribuito al deterioramento patrimoniale e se siano state commesse irregolarità nella gestione dell’istituto.
La Conferenza episcopale paraguayana è intervenuta chiedendo trasparenza, protezione dei piccoli risparmiatori, verifiche indipendenti e particolare attenzione ai pensionati e alle famiglie più vulnerabili.
La crisi arriva fino alla presidenza della Repubblica
Il terremoto finanziario ha provocato conseguenze anche ai vertici dello Stato.
Il presidente del Banco Central, Carlos Carvallo, ha lasciato il proprio incarico dopo le polemiche legate ai suoi precedenti rapporti professionali con l’istituto bancario. Prima di assumere la guida dell’autorità monetaria, Carvallo aveva infatti diretto la società che sarebbe poi diventata Ueno Bank.
Anche il presidente della Repubblica, Santiago Peña, è finito al centro delle polemiche per i suoi precedenti legami finanziari con il gruppo imprenditoriale che controllava la banca.
Peña ha sostenuto di aver avuto soltanto un investimento nel gruppo e di aver ceduto le proprie partecipazioni prima dell’esplosione della crisi. Le opposizioni e alcuni esponenti della stessa maggioranza hanno tuttavia chiesto chiarimenti sulle relazioni tra il potere politico e l’istituto.
Giovedì 5 novembre Peña ha annunciato le proprie dimissioni dalla presidenza, motivandole con la necessità di tutelare la stabilità del Paese e delle istituzioni. La crisi ha così assunto una dimensione politica nazionale, mentre il Parlamento è stato chiamato a gestire le conseguenze istituzionali della sua uscita.
Una crisi che mette alla prova la fiducia nel sistema bancario
Il caso Ueno Bank apre interrogativi che vanno ben oltre la sorte di una singola banca.
Come è stato possibile che un istituto arrivasse a una situazione di insolvenza così grave dopo una crescita tanto rapida? Quali controlli erano stati effettuati? Perché una quantità così importante di risorse pubbliche e previdenziali era stata concentrata presso la stessa entità? E soprattutto, chi dovrà rispondere delle decisioni che hanno portato a questa situazione?
Sono domande alle quali le indagini dovranno dare risposte.
La crisi non significa automaticamente che l’intero sistema bancario paraguayano sia insolvente. Ueno rappresentava circa il 9% dei depositi e l’8% dei crediti del sistema bancario nazionale, secondo i dati di settembre. Moody’s ritiene che le conseguenze sistemiche possano rimanere contenute, a condizione che la procedura di risoluzione venga gestita rapidamente e in maniera ordinata.
Ma il danno alla fiducia è già evidente.
Quando una banca si ferma, si ferma anche la vita quotidiana
Dietro le cifre miliardarie ci sono milioni di persone che avevano affidato a una banca digitale il proprio stipendio, i risparmi, i pagamenti e le necessità quotidiane.
Per molti paraguayani il problema non è sapere soltanto se il denaro verrà restituito tra qualche settimana o qualche mese. Il problema è poterlo utilizzare oggi.
È questa la dimensione più drammatica della vicenda: una banca che aveva conquistato una parte enorme del mercato e della popolazione, presentandosi come simbolo della modernizzazione finanziaria, si è trasformata improvvisamente in una fonte di incertezza per milioni di clienti.
Il Paraguay dovrà ora affrontare due emergenze contemporaneamente: recuperare la fiducia dei risparmiatori e accertare le responsabilità di una crisi che ha coinvolto il sistema bancario, le risorse pubbliche e i vertici politici.
Perché una banca può fallire, ma quando milioni di cittadini non riescono più ad accedere al proprio denaro, il problema non riguarda soltanto la finanza: riguarda la fiducia nelle istituzioni, nella vigilanza dello Stato e nella sicurezza stessa dei risparmi.