Repubblica Dominicana, avere un’assicurazione sanitaria non basta: il paziente continua a pagare, e anche caro


Oltre 24 miliardi di pesos di spese aggiuntive previste per gli assicurati nel 2026. Ma allora viene spontanea una domanda: se pago regolarmente un’assicurazione sanitaria, perché quando ho bisogno di un medico devo affrontare altre spese elevate?
C’è qualcosa che non funziona in un sistema sanitario nel quale il cittadino paga regolarmente un’assicurazione, ma quando arriva il momento di utilizzarla si trova spesso davanti a una seconda fattura, talvolta tutt’altro che trascurabile.
Un problema che nella Repubblica Dominicana sembra ormai avere dimensioni considerevoli. Secondo i dati riportati dal Listín Diario, sulla base di uno studio tecnico del settore sanitario, nel 2026 gli assicurati del regime contributivo potrebbero dover sostenere complessivamente oltre 24 miliardi di pesos per copagamenti e differenze legate alle prestazioni mediche.
Una cifra impressionante, che racconta una realtà difficile da ignorare: avere una tessera assicurativa non significa necessariamente essere protetti dalle spese sanitarie.
E allora la domanda è inevitabile: a cosa serve pagare ogni mese un’assicurazione sanitaria se, quando si ha bisogno di una prestazione medica, bisogna continuare a pagare somme importanti di tasca propria?
Una visita cardiologica, 3.500 pesos in più
Vorrei portare un esempio personale, perché dietro le statistiche ci sono le esperienze quotidiane delle persone.
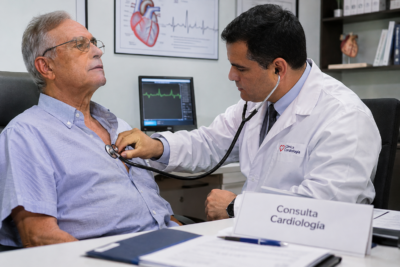
Recentemente mi sono recato da un cardiologo. Ero regolarmente assicurato, ma per la visita mi è stato richiesto un pagamento aggiuntivo di 3.500 pesos, oltre a quanto già coperto dalla mia assicurazione.
Non voglio mettere in discussione la professionalità del medico, né pretendere che il lavoro di uno specialista non debba essere adeguatamente remunerato. Il problema è un altro: il rapporto tra il costo richiesto al paziente, la prestazione effettivamente ricevuta e il ruolo dell’assicurazione che il cittadino paga proprio per non dover sostenere da solo le spese sanitarie.
Nel mio caso, la visita si è sostanzialmente limitata all’auscultazione del torace e alla raccomandazione di continuare ad assumere i farmaci che già prendevo.
A questo punto la domanda diventa ancora più concreta: quanto è costata realmente quella visita?
Ai 3.500 pesos pagati direttamente dal paziente bisogna infatti aggiungere quanto riconosciuto dall’assicurazione. Non conoscendo l’importo effettivamente liquidato dall’ARS, non è possibile stabilire il costo complessivo della prestazione. Ma è proprio questa mancanza di trasparenza che dovrebbe far riflettere.
Il paziente conosce quanto deve pagare di tasca propria, ma spesso non conosce il prezzo complessivo della prestazione, quanto viene riconosciuto dall’assicurazione e sulla base di quali criteri viene stabilita la differenza.
Un’assicurazione che non protegge abbastanza
Il problema non riguarda soltanto una visita cardiologica. Le differenze richieste ai pazienti possono riguardare numerose specialità e prestazioni, con importi che variano sensibilmente da un medico all’altro e da una struttura sanitaria all’altra.
La stessa SISALRIL riconosce che la mancanza di una regolamentazione efficace degli onorari consente ai prestatori di stabilire autonomamente i prezzi delle consultazioni. La conseguenza è che una parte significativa del costo finisce direttamente sulle spalle degli assicurati.
Secondo i dati citati dalla DIDA, le differenze richieste per le visite specialistiche possono oscillare tra 1.000 e 5.000 pesos, con una media intorno ai 3.000. Non sono dunque casi isolati, ma una pratica che incide concretamente sui bilanci delle famiglie.
La Direzione generale per l’informazione e la difesa degli affiliati alla sicurezza sociale (DIDA), diretta da Elías Báez, ha chiesto alla SISALRIL di intervenire e di proporre un limite alle somme aggiuntive richieste ai pazienti. La proposta prevede un tetto differenziato tra 500 e 1.500 pesos, a seconda della specialità e della complessità della prestazione.
La DIDA ha inoltre chiesto che non venga richiesto un nuovo pagamento per il semplice controllo dei risultati di analisi ed esami effettuati dopo la prima visita, quando il paziente torna dal medico per completare il percorso diagnostico.
Una richiesta che appare ragionevole: non si può trasformare ogni passaggio di una stessa prestazione sanitaria in una nuova occasione di pagamento.
Anche i medici contestano il sistema
Naturalmente, il problema non può essere affrontato ignorando le ragioni dei professionisti sanitari. Alcune società mediche hanno contestato la proposta della DIDA, sostenendo che le tariffe riconosciute dalle assicurazioni sono insufficienti e che, invece di limitare gli onorari dei medici, bisognerebbe ampliare e aggiornare le prestazioni comprese nel Piano Básico de Salud.
È un’obiezione che merita attenzione. Anche i medici devono essere pagati in maniera adeguata per il loro lavoro e non possono essere costretti a subire tariffe che non rispecchiano i costi e la responsabilità della professione.
Ma questo non può significare che il conflitto tra assicurazioni e professionisti debba essere risolto sempre e soltanto a spese del paziente.
Se le ARS riconoscono compensi troppo bassi, il problema deve essere affrontato tra le assicurazioni, le autorità e i prestatori sanitari. Non può diventare automaticamente un conto aggiuntivo da presentare a chi, spesso con sacrifici, paga già ogni mese la propria copertura sanitaria.
Il cittadino non può essere l’anello debole
La questione, in fondo, è molto semplice. Un’assicurazione sanitaria dovrebbe offrire una protezione concreta, non soltanto una partecipazione parziale alle spese. Il cittadino paga un premio proprio perché, nel momento del bisogno, possa contare su una copertura prevedibile e sostenibile.
Non si può chiedere alle persone di pagare un’assicurazione e poi lasciarle nell’incertezza su quanto dovranno spendere ogni volta che entrano nello studio di uno specialista o in una clinica privata.
Servono regole chiare, tariffe trasparenti, limiti alle differenze e una revisione delle somme riconosciute ai professionisti. Serve soprattutto che il paziente sappia prima della visita quanto dovrà pagare e perché.
La mia esperienza con quei 3.500 pesos aggiuntivi per una visita cardiologica mi ha lasciato una domanda alla quale vorrei che qualcuno rispondesse: se l’assicurazione paga una parte della prestazione e il paziente ne paga un’altra, qual è il costo reale della visita? E chi stabilisce che quella differenza sia giusta?
Perché non è accettabile che il cittadino debba scoprire il prezzo della propria assistenza sanitaria soltanto quando arriva il momento di pagare.
Avere un’assicurazione dovrebbe significare sentirsi protetti quando ci si ammala. Non avere semplicemente un’altra tessera da esibire prima di pagare ancora.